

Alpha Strategy | Verbrauchsgüter bevorraten, ohne Liquidität zu verlieren
Die Alpha Strategy ist ein von John A. Pugsley um 1980 veröffentlichter Ansatz zur finanziellen Selbstverteidigung. Ein Kernpunkt besteht darin, haltbare Verbrauchsgüter, die ein Haushalt später ohnehin benötigt, früher zu kaufen und selbst zu lagern. Dadurch soll ein Teil künftiger Preissteigerungen vermieden werden. In der Prepping-Szene wurde daraus häufig eine allgemeine Empfehlung für große Sachvorräte – weiter, als der nüchterne Haushaltsgedanke trägt.
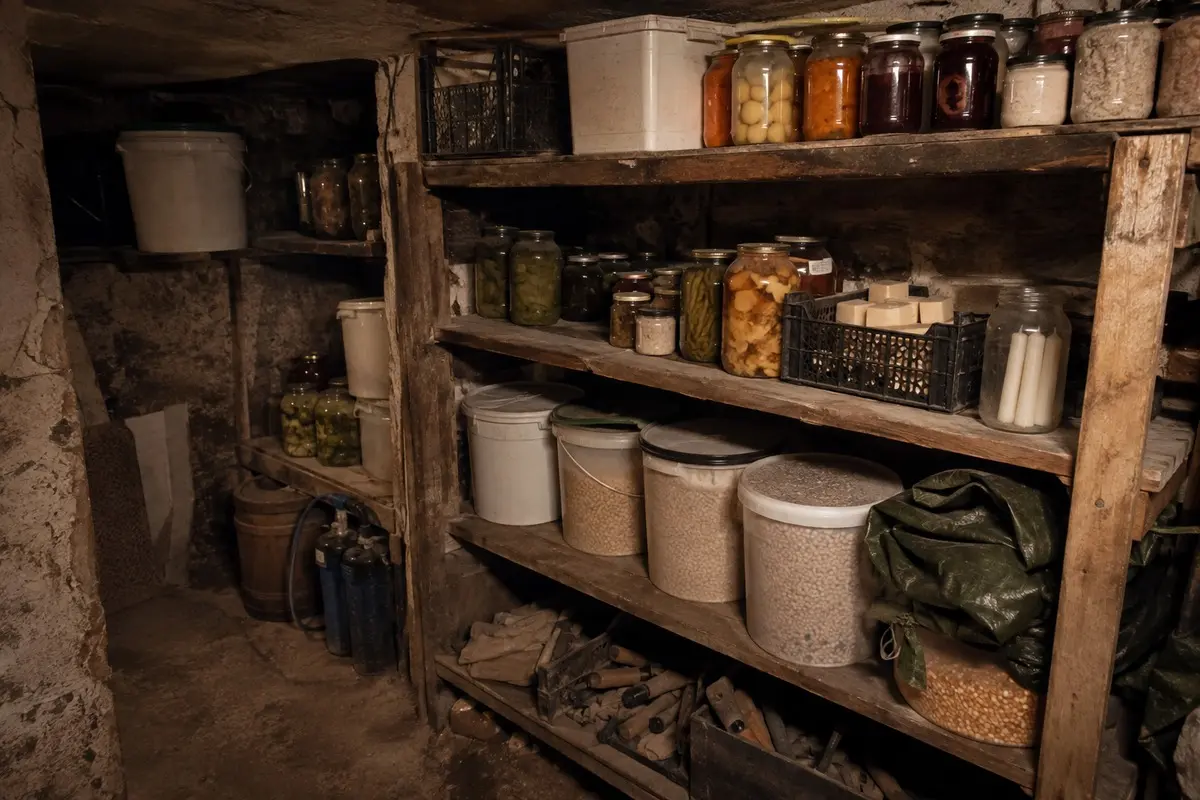
Verbrauch vor Spekulation
Ökonomisch entsteht ein möglicher Vorteil nur, wenn das Produkt später tatsächlich selbst verwendet wird und sein vermiedener künftiger Kaufpreis höher ist als alle Kosten der Vorhaltung. Ein Regal mit regelmäßig verbrauchter Seife ist etwas anderes als ein Lager mit Waren, die nur in der Hoffnung auf Tauschwert gekauft wurden.
Die einfache Rechnung lautet:
Möglicher Vorteil = vermiedener späterer Kaufpreis − heutiger Kaufpreis − Lager-, Verlust- und Finanzierungskosten.
Zu den Verlustkosten zählen Verderb, Beschädigung, Diebstahl, unbrauchbar gewordene Standards und Fehlkäufe. Finanzierungskosten umfassen nicht nur Kreditzinsen. Auch gebundenes Geld fehlt für Miete, Reparatur, medizinische Ausgaben oder eine andere Anlage.
Sachgüter sind nicht automatisch inflationssicher
Ein Gegenstand behält seinen Gebrauchswert nicht unabhängig von Lagerung und Nachfrage. Batterien altern, Lebensmittel verderben, Ersatzteile können inkompatibel werden und Brennstoffe dürfen nur begrenzt sowie unter bestimmten Bedingungen gelagert werden. Ein zwischenzeitlicher Preisrückgang ist ebenfalls möglich.
„Reale Güter sind sicherer als Geldwerte“ ist daher zu pauschal. Bargeld und kurzfristig verfügbares Kontoguthaben erfüllen eine Liquiditätsfunktion: Rechnungen, Steuern und viele Dienstleistungen werden in Geld bezahlt. Wertpapiere, Versicherungen, Immobilien und Vorräte haben jeweils andere Risiken. Ein einziger Sachwert ersetzt keine diversifizierte Finanzplanung.
Geeignete Haushaltsgüter auswählen
| Prüfkriterium | Geeignete Frage |
|---|---|
| Sicherer Eigenverbrauch | Wurde das Produkt in den vergangenen zwölf Monaten regelmäßig genutzt? |
| Lagerfähigkeit | Bleibt es unter den vorhandenen Temperaturen, bei Feuchte und Schädlingsdruck verwendbar? |
| Rotation | Kann der älteste Bestand ohne Zusatzaufwand zuerst verbraucht werden? |
| Standardrisiko | Passt das Ersatzteil oder Verbrauchsmittel voraussichtlich noch zum vorhandenen Gerät? |
| Recht und Gefahr | Sind Menge, Behälter, Brandschutz und Lagerort zulässig und sicher? |
| Liquidität | Bleibt nach dem Einkauf genügend frei verfügbares Geld? |
Geeignet können haltbare Alltagsprodukte mit stabilem Verbrauch sein. Die konkrete Menge folgt aus Verbrauchsrate, sicherer Lagerdauer und Platz. Medikamente, Kraftstoffe, Gasflaschen und Chemikalien sind keine allgemeinen Vorratskandidaten; sie haben besondere gesundheitliche, rechtliche oder brandschutztechnische Grenzen.
Bestandsmenge berechnen
Ein Haushalt verbraucht beispielsweise vier Packungen eines Produkts pro Monat. Soll ein rotierender Bestand drei Monate abdecken, ergibt sich ein Zielbestand von zwölf Packungen. Wird eine Packung geöffnet, kommt beim nächsten regulären Einkauf eine neue hinzu. Das Kaufdatum beziehungsweise die Charge wird so angebracht, dass der älteste geeignete Bestand zuerst entnommen wird.
Ein Mengenrabatt verbessert die Rechnung nur, wenn sämtliche Einheiten rechtzeitig verbraucht werden. Eine verdorbene Hälfte kann den gesamten Preisvorteil aufheben. Auch die Lagerfläche ist nicht kostenlos: Sie könnte für andere notwendige Dinge genutzt werden und verursacht Kontrollaufwand.
Vorrat und Notgroschen erfüllen andere Aufgaben
Ein Haushaltsvorrat überbrückt eine konkrete Unterbrechung und kann bestimmte spätere Einkäufe vorziehen. Ein finanzieller Notgroschen deckt unvorhersehbare Zahlungen, für die eingelagerte Waren nicht akzeptiert werden. Beide werden getrennt ausgewiesen.
Vor einer großen Bevorratung gehören laufende Verpflichtungen, teure Schulden, Versicherungsschutz und frei verfügbare Reserve in die Betrachtung. Wer Sachgüter auf Kredit kauft, muss die Finanzierungskosten gegen jeden erwarteten Preisvorteil rechnen. Bei individueller Geldanlage sind Risikotragfähigkeit, Zeithorizont und breite Streuung wichtiger als ein Szenebegriff.
Kein automatisches Tauschkapital
Pugsleys Haushaltsidee wird oft mit späterem Tauschhandel verbunden. Doch ein Überschuss besitzt nur dann einen Tauschwert, wenn eine andere Person genau dieses Gut akzeptiert, Zustand und Menge beurteilen kann und ein passendes Gegengut anbietet. Das lässt sich nicht Jahrzehnte im Voraus garantieren.
Wer helfen oder teilen möchte, kann dafür einen begrenzten, regulär rotierenden Bestand vorsehen. Persönlich benötigte Mindestmengen werden davon getrennt. Das absichtliche Horten knapper Ware zur späteren Ausnutzung einer Notlage ist weder ein notwendiger Teil der Alpha Strategy noch verantwortliche Krisenvorsorge.
Praktische Umsetzung als Inventarsystem
- Zwölf Monate realen Verbrauch aus Einkaufsdaten oder Strichliste ermitteln.
- Nur häufig benötigte, sicher lagerbare Produkte auswählen.
- Ziel- und Höchstbestand sowie verfügbares Budget festlegen.
- Kauf, Verbrauch und Verlust mit Datum dokumentieren.
- Den ältesten geeigneten Bestand zuerst nutzen und Bestände regelmäßig prüfen.
- Nach einem Jahr Preisvorteil, Verluste, Aufwand und gebundene Liquidität auswerten.
Erst diese Nachrechnung zeigt, ob das Vorziehen von Käufen dem Haushalt tatsächlich geholfen hat. Die Alpha Strategy lässt sich damit als begrenztes Bestandsmanagement verstehen – nicht als Beweis, dass Vorratsregale jede Inflation, Bankenkrise oder Geldanlage ersetzen.